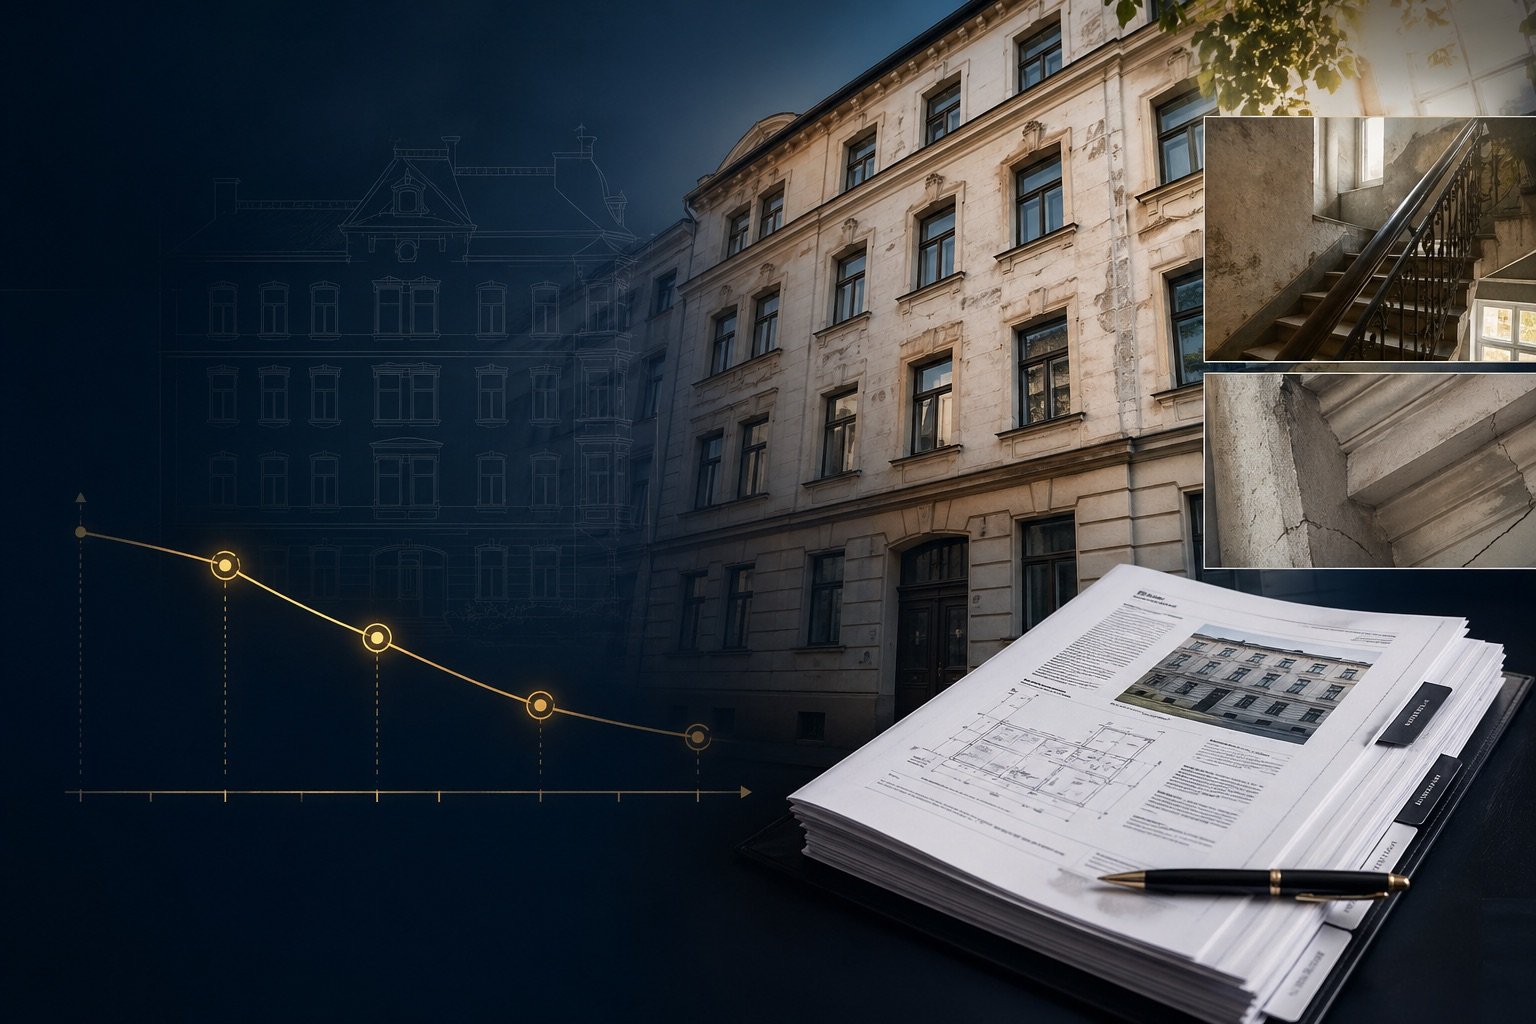
AfA-Nachweis zur kürzeren Nutzungsdauer — aktuelle Regeln
Aktueller Stand: Ein sachverständiges Gutachten kann eine kürzere tatsächliche Nutzungsdauer nachweisen, wenn es den Einzelfall nachvollziehbar begründet.
 Ihr Ansprechpartner: Moritz Pfaller · Sachverständigenbüro PFALLER, München
Aktueller Stand zur kürzeren tatsächlichen Nutzungsdauer
Der Nachweis einer kürzeren tatsächlichen Nutzungsdauer ist weiterhin möglich. Wichtig ist ein sachverständig begründetes, objektbezogenes Gutachten; die Finanzverwaltung prüft die Anerkennung im Einzelfall.
Nach der BFH-Rechtsprechung kommt es auf eine nachvollziehbare sachverständige Methode an. Ein bloßer Modellwert reicht nicht; Zustand, technische, wirtschaftliche und rechtliche Faktoren müssen objektbezogen begründet werden.
Was bedeutet das konkret für Vermieter?
- Ein qualifiziertes Gutachten kann als Nachweis beim Finanzamt eingereicht werden
- Qualifikation, Unabhängigkeit und Nachvollziehbarkeit stärken die Anerkennung
- Rückwirkende Änderung von Steuerbescheiden für noch offene Jahre möglich
- Pauschale Ablehnung ist nach der BFH-Rechtsprechung kritisch; entscheidend bleibt der Einzelfall
- Viele Finanzämter lehnten Gutachten ab
- Keine einheitliche Rechtspraxis
- Hohe Hürden für Steuerpflichtige
- Sachverständige Gutachten sind ein wichtiger Nachweis
- Einzelfallprüfung durch das Finanzamt
- Objektbezogen und nachvollziehbar begründet
Sachverständigenbüro — für den Finanzamt-Nachweis
Unsere Gutachten werden objektbezogen und nachvollziehbar erstellt, damit sie als Nachweis beim Finanzamt eingereicht werden können.
- Sachverständigenbüro für Immobilienbewertung
- Für die Vorlage beim Finanzamt aufbereitet
- Festpreis nach kostenloser Einschätzung
- Fertig i. d. R. in 7–10 Werktagen
Haben Sie Fragen?
Sachverständigenbüro · Antwort i. d. R. innerhalb von 2 Stunden · Festpreis