Restnutzungsdauergutachten als Grundlage für eine höhere AfA
Unser Gutachten ermittelt die Restnutzungsdauer Ihres vermieteten Gebäudes objektbezogen – als Grundlage für eine höhere Abschreibung (AfA). Ob das Finanzamt sie anerkennt, prüft es im Einzelfall.
- Für vermietete Immobilien: Grundlage für eine mögliche höhere AfA
- Kostenlose Vorprüfung, ob sich ein Gutachten lohnt
- Objektbezogene Begründung, aufbereitet für das Finanzamt
- Zahlung erst nach Erhalt auf Rechnung
- Persönlicher Ansprechpartner bis Abschluss
- Kosten
- Festpreis nach kostenloser Vorprüfung, in der Regel im vierstelligen Bereich
- Dauer
- Ausarbeitung in der Regel 7–10 Werktage nach dem Ortstermin
- Sie erhalten
- das Gutachten als PDF per E-Mail, aufbereitet für die Vorlage beim Finanzamt
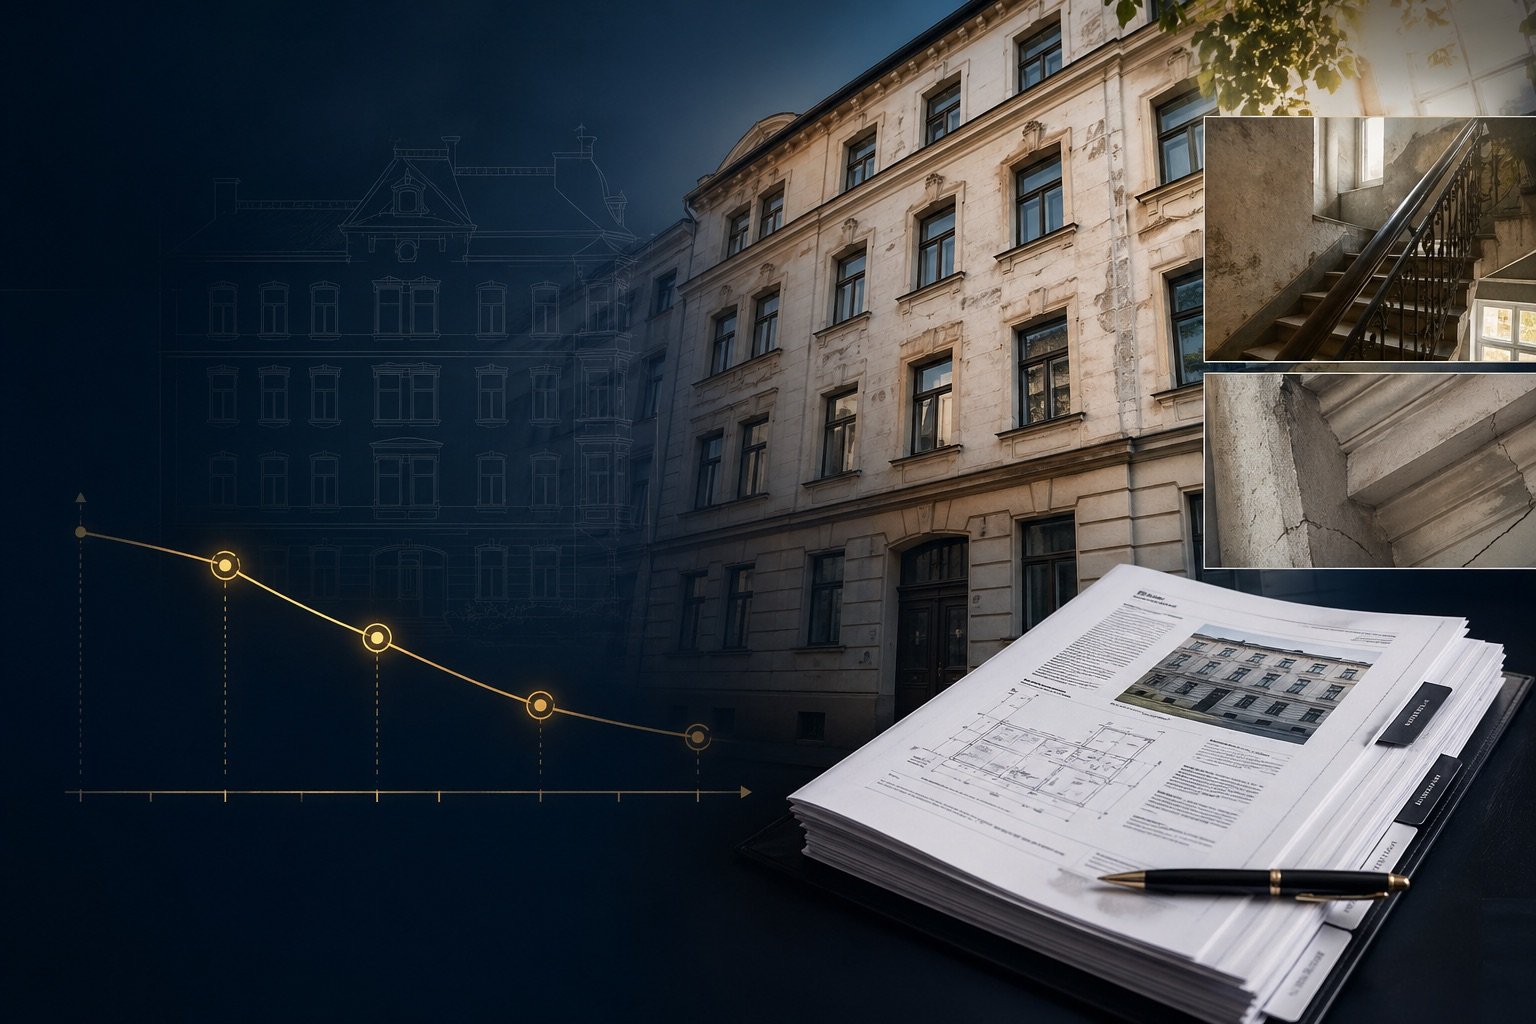
Mehr Abschreibung ist möglich, wenn die tatsächliche Restnutzungsdauer kürzer ist.
Als Vermieter dürfen Sie den Gebäudewert jedes Jahr steuerlich abschreiben – das ist die AfA, meist 2 % über 50 Jahre. Ist Ihr Gebäude voraussichtlich kürzer nutzbar (die Restnutzungsdauer), darf der Satz höher sein. Bei vielen älteren vermieteten Immobilien bildet die pauschale Abschreibung den tatsächlichen Zustand nicht realistisch ab. Ein Restnutzungsdauer-Gutachten prüft, ob eine kürzere Nutzungsdauer nachvollziehbar begründet werden kann.
Typisch interessant
Altbau, vermietete Wohnungen, Mehrfamilienhäuser, Sanierungsstau, technische Abnutzung oder hohe Gebäudeanteile.
Erst prüfen, dann entscheiden
Wir prüfen zuerst grob, ob sich ein Gutachten wirtschaftlich lohnen kann. So starten Sie mit einer klaren Einschätzung.
Moritz Pfaller, Sachverständigenbüro PFALLER, München
Ortstermin, Auswertung und Gutachten laufen über unser Büro in München; bei Parallelterminen unterstützen freie Sachverständige beim Aufmaß. Von der Anfrage bis zur Rechnung haben Sie einen Ansprechpartner. Kein Callcenter, kein anonymer Ablauf.
+49 160 / 7503912 · Mo–Fr 9–18 Uhr · Rückmeldung in der Regel innerhalb von 2 Stunden.
Vom Baujahr zur Restnutzungsdauer – und was sie für die AfA bedeutet
Ein vereinfachtes Beispiel in fünf Schritten.
01Baujahr
Ausgangspunkt ist das Baujahr – im Beispiel ein Wohnhaus aus dem Jahr 1965.
02Modellansatz
Für Wohngebäude setzt die ImmoWertV als Modell eine Gesamtnutzungsdauer von 80 Jahren an. Rechnerisch endet die Nutzung damit 2045.
Anlage 1 ImmoWertV03Stichtag
Zum Stichtag 2026 ist das Gebäude 61 Jahre alt. Nach dem reinen Modell blieben noch 19 Jahre.
04Zustand und Modernisierungen
Im Ortstermin prüfen wir, was modernisiert wurde und in welchem Zustand das Gebäude ist. Modernisierungen verlängern die Restnutzungsdauer, Schäden und Mängel können sie verkürzen – im Beispiel ergeben sich 25 Jahre.
05Folge für die AfA
Bei 25 Jahren Restnutzungsdauer ergibt sich rechnerisch eine AfA von 4 % pro Jahr statt der typisierten 2 %. Ob das Finanzamt die kürzere Nutzungsdauer anerkennt, entscheidet sich im Einzelfall.
§ 7 Abs. 4 EStG
Beispielhafte Darstellung mit angenommenen Werten – keine Aussage über Ihr Objekt und keine steuerliche Beratung.
Was wir uns an Ihrem Gebäude genau ansehen
Bausubstanz
Zustand von Gebäudehülle, Dach, Fassade, Fenstern, Keller und tragenden Bauteilen.
Haustechnik
Heizung, Elektro, Sanitär, Leitungen und technische Anlagen mit Blick auf Restlebensdauer.
Modernisierung
Durchgeführte und unterlassene Maßnahmen, Sanierungsbedarf und wirtschaftliche Nutzbarkeit.
Unterlagen
Kaufvertrag, Baujahr, Flächen, Modernisierungsnachweise, Fotos und verfügbare Pläne.
Rechtslage
Einordnung nach aktueller Rechtsprechung und objektbezogener Methodik.
Gutachten
Nachvollziehbare Herleitung der Restnutzungsdauer für Ihre steuerliche Abstimmung.
Restnutzungsdauer und Kaufpreisaufteilung aus einer Hand
Die Restnutzungsdauer bestimmt, über wie viele Jahre abgeschrieben wird – die Kaufpreisaufteilung, welcher Betrag: Nur der Gebäudeanteil des Kaufpreises ist abschreibbar. Beide Gutachten nutzen dieselben Unterlagen und denselben Ortstermin.
In vier klaren Schritten zum Gutachten
Vorprüfung
Wir schätzen ein, ob sich ein Gutachten wirtschaftlich lohnen kann.
Unterlagen
Sie erhalten eine kurze Liste der benötigten Angaben und Dokumente.
Objektprüfung
Wir erfassen Zustand, Ausstattung, Modernisierungen und Restlebensdauer.
Gutachten
Sie erhalten die nachvollziehbare Begründung zur weiteren steuerlichen Vorlage.
Kurze Anfrage senden, kostenlose Vorprüfung erhalten.
Adresse, Baujahr und Kaufpreis reichen für den Start. Wir prüfen kostenlos, ob sich ein Gutachten für Sie lohnt, und nennen Ihnen vorab den Festpreis.
- Anfrage senden
- Rückmeldung mit Festpreis
- Ortstermin und Gutachten
Für den Start reichen wenige Eckdaten.
- Baujahr und Adresse
- Kaufpreis und Kaufdatum
- Gebäudeanteil, falls bekannt
- Angaben zu Modernisierungen und Zustand
- Grundrisse, Fotos oder Exposé, falls vorhanden
Häufige Fragen zum Restnutzungsdauer-Gutachten
Muss das Finanzamt das Gutachten akzeptieren?
Eine automatische Pflicht zur Anerkennung gibt es nicht. Entscheidend ist eine objektbezogene, nachvollziehbare Begründung. Die Prüfung erfolgt im Einzelfall.
Für wen lohnt sich ein RND-Gutachten besonders?
Vor allem für Vermieter und Kapitalanleger mit älteren Gebäuden, Sanierungsbedarf oder einer Immobilie, deren tatsächliche Nutzungsdauer deutlich unter der typisierten Annahme liegen kann.
Was kostet das Gutachten?
Der Aufwand hängt von Objektart, Unterlagen und Prüfaufwand ab. Nach der kostenlosen Vorprüfung erhalten Sie ein klares Angebot.
Lässt sich das Gutachten mit einer Kaufpreisaufteilung kombinieren?
Ja. Die Kaufpreisaufteilung ermittelt den Gebäudeanteil als Bemessungsgrundlage der AfA; beide Gutachten nutzen dieselben Unterlagen und denselben Ortstermin. Mehr zur Kaufpreisaufteilung
Ersetzt das Gutachten die Steuerberatung?
Nein. Das Gutachten liefert die sachverständige Grundlage. Die steuerliche Einordnung stimmen Sie mit Ihrer Steuerberatung ab.
Wir prüfen, ob sich ein Restnutzungsdauer-Gutachten für Sie lohnt.
Kurze Daten senden, persönliche Rückmeldung erhalten und dann entscheiden.