Kaufpreisaufteilung per Gutachten: der Gebäudeanteil als Grundlage Ihrer AfA
Beim Kauf einer vermieteten Immobilie zahlen Sie einen Gesamtpreis für Grundstück und Gebäude. Abschreiben dürfen Sie nur den Gebäudeanteil – der Boden wird nicht abgeschrieben. Unser Gutachten ermittelt Boden- und Gebäudewert objektbezogen und teilt den Kaufpreis im Verhältnis dieser Werte auf; ob das Finanzamt der Aufteilung folgt, prüft es im Einzelfall.
- Für vermietete Wohnungen und Häuser: Aufteilung des Kaufpreises in Boden- und Gebäudeanteil
- Werte nach der Immobilienwertermittlungsverordnung statt typisierter Pauschalrechnung
- Kombinierbar mit dem Restnutzungsdauergutachten – ein Ortstermin für beide
- Zahlung erst nach Erhalt auf Rechnung
- Persönlicher Ansprechpartner bis Abschluss
- Kosten
- Festpreis nach kostenloser Vorprüfung, mit Restnutzungsdauer als gemeinsames Angebot
- Dauer
- Ausarbeitung in der Regel 7–10 Werktage nach dem Ortstermin
- Sie erhalten
- das Gutachten als PDF per E-Mail, aufbereitet für Steuerberatung und Finanzamt
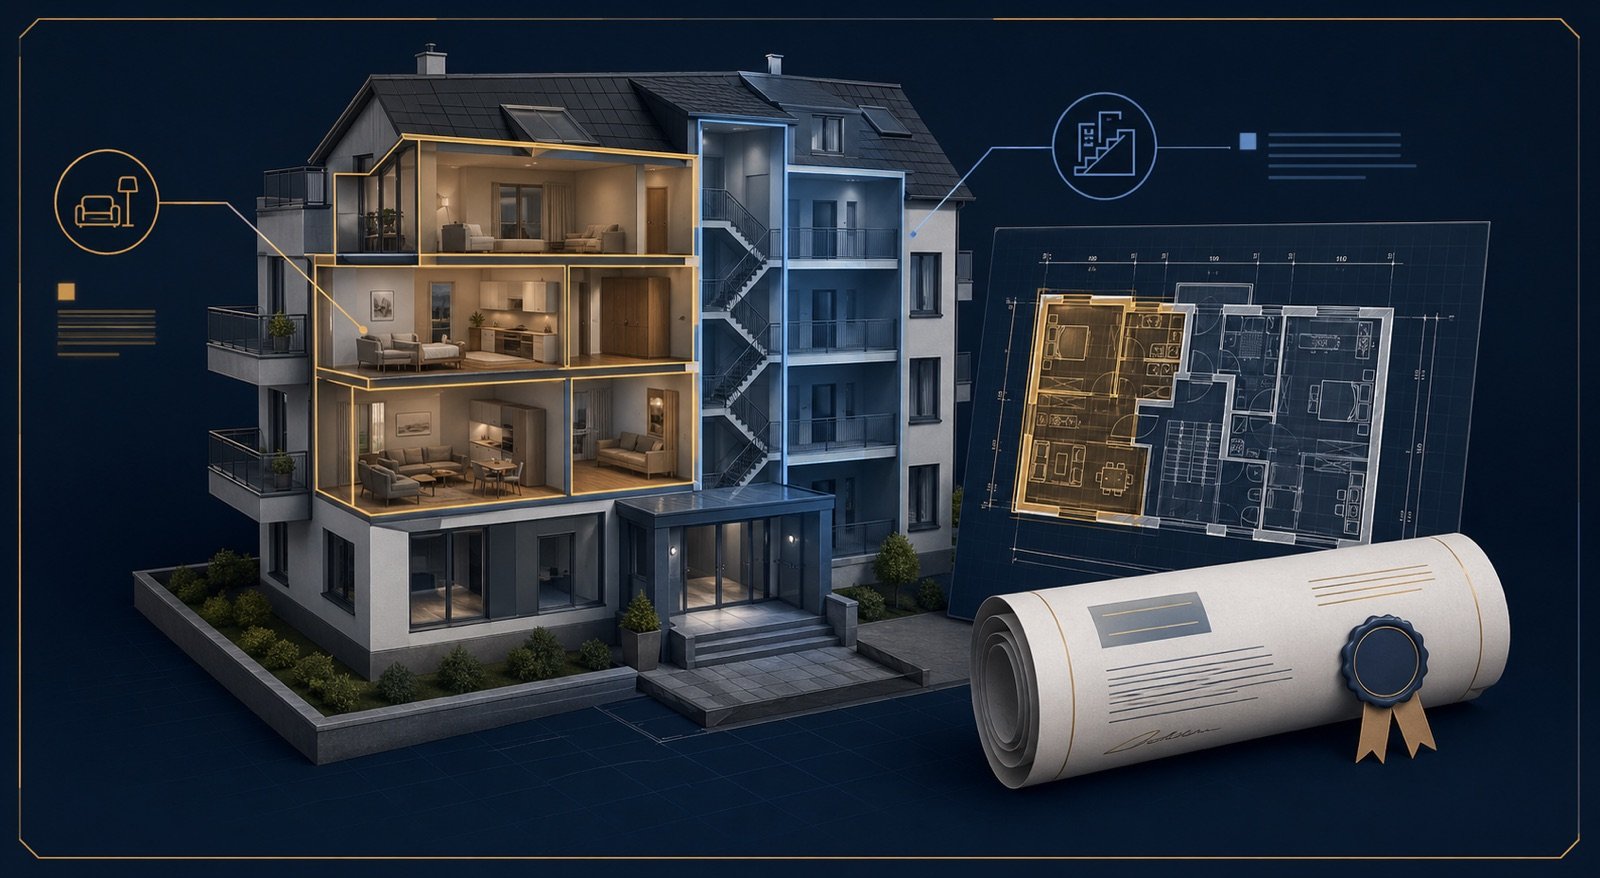
Nur der Gebäudeanteil wird abgeschrieben – deshalb kommt es auf die Aufteilung an.
Der Kaufpreis umfasst Grundstück und Gebäude. Steuerlich abnutzbar ist nur das Gebäude; Grund und Boden wird nicht abgeschrieben. Die Bemessungsgrundlage der AfA hängt deshalb davon ab, welcher Teil des Kaufpreises auf das Gebäude entfällt. Im selben Verhältnis werden auch die Kaufnebenkosten aufgeteilt.
Schema ohne Zahlenwerte – die Anteile ergeben sich aus dem Gutachten.
Bodenanteil
Nicht abschreibbar. Er richtet sich nach Grundstücksgröße bzw. Miteigentumsanteil und dem Bodenwert der Lage.
Gebäudeanteil
Bemessungsgrundlage der AfA. Aus diesem Betrag berechnet sich die jährliche Abschreibung.
Moritz Pfaller, Sachverständigenbüro PFALLER, München
Ortstermin, Auswertung und Gutachten laufen über unser Büro in München; bei Parallelterminen unterstützen freie Sachverständige beim Aufmaß. Von der Anfrage bis zur Rechnung haben Sie einen Ansprechpartner. Kein Callcenter, kein anonymer Ablauf.
+49 160 / 7503912 · Mo–Fr 9–18 Uhr · Rückmeldung in der Regel innerhalb von 2 Stunden.
Ein Kaufpreis, zwei Anteile – warum die Aufteilung für die AfA zählt
Ein vereinfachtes Beispiel in fünf Schritten.
01Der Kaufpreis
Mit dem Kaufpreis erwerben Sie zweierlei: Grund und Boden und das Gebäude. Steuerlich werden beide getrennt betrachtet.
02Grund und Boden
Der Boden nutzt sich nicht ab – auf ihn gibt es keine AfA. Abgeschrieben wird nur der Gebäudeanteil.
03Typisierte Aufteilung
Die Arbeitshilfe der Finanzverwaltung rechnet mit pauschalen Ansätzen statt mit den Merkmalen des einzelnen Objekts. Im Beispiel ergibt sich ein Gebäudeanteil von 30 %.
04Objektbezogene Aufteilung
Das Gutachten ermittelt Boden- und Gebäudewert nach der ImmoWertV und teilt den Kaufpreis im Verhältnis dieser Werte auf – im Beispiel 45 % Gebäudeanteil.
Arbeitshilfe nicht bindend: BFH, Urteil vom 21.07.2020 – IX R 26/1905Grundlage der AfA
Bemessungsgrundlage der AfA ist allein der Gebäudeanteil. Ob das Finanzamt der Aufteilung folgt, entscheidet sich im Einzelfall.
Beispielhafte Darstellung mit angenommenen Werten; keine Aussage über Ihr Objekt und keine Aussage über eine steuerliche Auswirkung.
Kaufpreisaufteilung und Restnutzungsdauer: zwei Stellschrauben der AfA
Die jährliche AfA ergibt sich aus Bemessungsgrundlage und AfA-Satz. Die Kaufpreisaufteilung bestimmt, welcher Betrag abgeschrieben wird – die Restnutzungsdauer, über wie viele Jahre. Beide Gutachten beruhen auf denselben Unterlagen und demselben Ortstermin.
Kaufpreisaufteilung
Wie viel wird abgeschrieben? Der Gebäudeanteil bildet die Bemessungsgrundlage der AfA.
Restnutzungsdauer
Über wie viele Jahre? Eine kürzere Restnutzungsdauer kann einen höheren AfA-Satz begründen.
Ein Termin, eine Datengrundlage
Ortstermin, Unterlagen und Objektdaten nutzen wir für beide Gutachten – Sie erhalten ein gemeinsames Angebot.
Typische Anlässe für eine Kaufpreisaufteilung
- Sie haben eine Wohnung oder ein Haus zum Vermieten gekauft und bereiten die erste Steuererklärung nach dem Kauf vor.
- Das Finanzamt hat die Aufteilung mit der Arbeitshilfe berechnet und setzt einen niedrigen Gebäudeanteil an.
- Das Grundstück liegt in einer Lage mit hohen Bodenwerten, etwa in München und Umgebung.
- Sie möchten die Aufteilung schon im Kaufvertrag festhalten und brauchen dafür eine sachverständige Grundlage.
- Sie lassen ohnehin die Restnutzungsdauer begutachten.
Was wir für Ihre Aufteilung ermitteln
Bodenwert
Bodenrichtwert des Gutachterausschusses, angepasst an Grundstück, Lage und Nutzung; bei Wohnungen über den Miteigentumsanteil.
Gebäudewert
Nach dem passenden Verfahren der Immobilienwertermittlungsverordnung – Sach-, Ertrags- oder Vergleichswert, je nach Objekt.
Objektmerkmale
Baujahr, Ausstattung, Zustand, Modernisierungen und Besonderheiten, die eine Pauschalrechnung nicht erfasst.
Aufteilung
Aufteilung des Kaufpreises im Verhältnis der ermittelten Werte, mit Hinweis zu den Kaufnebenkosten.
Rechtslage
Methodik nach der aktuellen Rechtsprechung des Bundesfinanzhofs zur Kaufpreisaufteilung.
Gutachten
Nachvollziehbare Herleitung mit Quellen und Fotos, als PDF für Steuerberatung und Finanzamt.
In vier klaren Schritten zum Gutachten
Vorprüfung
Wir schätzen anhand von Kaufpreis, Lage und Baujahr ein, ob sich ein Gutachten lohnen kann.
Angebot
Sie erhalten den Festpreis und eine kurze Liste der benötigten Unterlagen.
Ortstermin
Wir besichtigen das Objekt – bei Kombination mit der Restnutzungsdauer in einem gemeinsamen Termin.
Gutachten
Sie erhalten die nachvollziehbare Aufteilung als PDF für Steuerberatung und Finanzamt.
Kurze Anfrage senden, kostenlose Vorprüfung erhalten.
Kaufpreis, Adresse und Baujahr reichen für den Start. Wir prüfen kostenlos, ob sich ein Gutachten für Sie lohnt, und nennen Ihnen vorab den Festpreis – auf Wunsch zusammen mit der Restnutzungsdauer.
- Anfrage senden
- Rückmeldung mit Festpreis
- Ortstermin und Gutachten
Diese Unterlagen helfen bei der Aufteilung.
- Kaufvertrag mit Kaufpreis und Kaufdatum, ggf. mit Aufteilung
- Grundbuchauszug, bei Wohnungen die Teilungserklärung mit Miteigentumsanteil
- Grundstücksgröße sowie Wohn- und Nutzflächen
- Baujahr und Angaben zu Modernisierungen
- Mieteinnahmen, wenn das Objekt vermietet ist
- Bescheid oder Schreiben des Finanzamts, falls vorhanden
Was die Rechtsprechung zur Kaufpreisaufteilung sagt
Aufteilung nach dem Verhältnis der Werte
Der Gesamtkaufpreis wird nicht als Restgröße, sondern nach dem Verhältnis der Verkehrswerte von Grund und Boden einerseits und Gebäude andererseits aufgeteilt.
BFH, Urteil vom 10.10.2000Arbeitshilfe nicht bindend
Die Arbeitshilfe gewährleistet die Aufteilung nach den realen Verkehrswerten nicht; im Streitfall stützt sich das Finanzgericht in der Regel auf ein Sachverständigengutachten.
BFH, Urteil vom 21.07.2020 – IX R 26/19Aufteilung im Kaufvertrag
Eine vertraglich vereinbarte Aufteilung ist grundsätzlich maßgeblich – es sei denn, sie verfehlt die realen Wertverhältnisse grundsätzlich und erscheint wirtschaftlich nicht haltbar.
BFH, Urteil vom 21.07.2020 – IX R 26/19Kein Vorrang eines Verfahrens
Welches Wertermittlungsverfahren angewendet wird, richtet sich nach den Gegebenheiten des Einzelfalls; kein Verfahren hat generell Vorrang.
BFH, Urteil vom 20.09.2022 – IX R 12/21Ertragswertverfahren zulässig
Auch das allgemeine Ertragswertverfahren ist für die Aufteilung zulässig – selbst bei einem Baudenkmal.
BFH, Urteil vom 07.10.2025 – IX R 26/24Arbeitshilfe der Finanzverwaltung
Das Bundesfinanzministerium stellt eine Arbeitshilfe als typisiertes Verfahren bereit, mit der sich eine Aufteilung vornehmen oder auf Plausibilität prüfen lässt.
BMF, Arbeitshilfe zur Kaufpreisaufteilung, Stand 2026Allgemeine Information, keine Rechts- oder Steuerberatung. Die steuerliche Einordnung Ihres Falls klären Sie bitte mit Ihrer Steuerberatung.
Häufige Fragen zur Kaufpreisaufteilung
Muss das Finanzamt der Aufteilung im Gutachten folgen?
Eine automatische Pflicht gibt es nicht. Nach der Rechtsprechung kommt es auf die realen Verkehrswerte von Grund und Gebäude an; die Arbeitshilfe des Bundesfinanzministeriums ist dafür nicht bindend (BFH, IX R 26/19). Das Gutachten begründet die Werte objektbezogen und nachvollziehbar – die Prüfung erfolgt im Einzelfall.
Wann sollte ich die Kaufpreisaufteilung erstellen lassen?
Am besten vor der ersten Steuererklärung nach dem Kauf – oder schon vor dem Notartermin, wenn die Aufteilung im Kaufvertrag festgehalten werden soll. Hat das Finanzamt bereits anders aufgeteilt, klären Sie Fristen und Vorgehen bitte mit Ihrer Steuerberatung.
Reicht nicht die Aufteilung im Kaufvertrag?
Eine im Kaufvertrag vereinbarte Aufteilung ist grundsätzlich maßgeblich, solange sie die realen Wertverhältnisse nicht grundsätzlich verfehlt. Ein Gutachten kann die Werte schon vor dem Notartermin nachvollziehbar begründen.
Gilt das auch für Eigentumswohnungen?
Ja. Bei einer Eigentumswohnung ergibt sich der Bodenanteil aus dem Miteigentumsanteil am Grundstück; das Gutachten berücksichtigt außerdem Lage, Ausstattung und Zustand der Wohnung.
Kann ich Kaufpreisaufteilung und Restnutzungsdauer zusammen beauftragen?
Ja. Beide Gutachten nutzen dieselben Unterlagen und denselben Ortstermin. Sie erhalten ein gemeinsames Angebot.
Was kostet das Gutachten?
Der Aufwand hängt von Objektart, Unterlagen und Prüfaufwand ab. Nach der kostenlosen Vorprüfung erhalten Sie ein Festpreisangebot – bei Kombination mit der Restnutzungsdauer für beide Gutachten zusammen.
Ersetzt das Gutachten die Steuerberatung?
Nein. Das Gutachten liefert die sachverständige Grundlage. Die steuerliche Einordnung stimmen Sie mit Ihrer Steuerberatung ab.
Wir prüfen, ob sich eine Kaufpreisaufteilung für Sie lohnt.
Kurze Daten senden, persönliche Rückmeldung erhalten und dann entscheiden – auf Wunsch zusammen mit der Restnutzungsdauer.